功率半导体是电力电子模块的核心,广泛应用于新能源汽车、工业控制、光伏储能等领域。长期以来,英飞凌、三菱、富士等国际巨头主导市场,但中国企业正加速崛起,在功率半导体市场占据了不容忽视的一席之地。
一、市场格局:从垄断到多元竞争
全球功率半导体市场曾高度集中,高端IGBT、SiC模块几乎被欧美日企业垄断。随着新能源汽车和碳中和政策的推动,市场需求激增,供应链安全成为焦点。中国企业抓住机遇,通过技术突破和产能扩张,逐步切入中高端市场。据行业数据显示,2023年全球功率半导体市场中,中国企业的份额已超过20%,在IGBT模块、MOSFET等细分领域进步显著。
二、中国企业的主要突破
- IGBT领域:比亚迪半导体的IGBT已大规模配套自家新能源汽车,并对外供应;斯达半导体的IGBT模块在全球市占率跻身前十,在车规级市场获得多家车企定点;时代电气、士兰微等也在快速追赶。
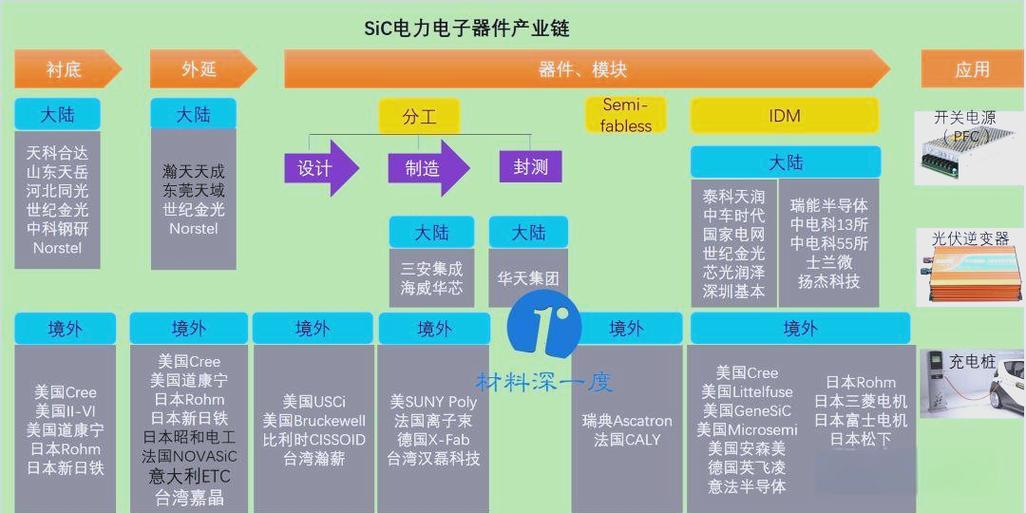
- SiC(碳化硅)领域:天岳先进、天科合达在SiC衬底材料上占据一定份额;三安光电、华润微等布局SiC器件制造,部分产品已进入车载验证阶段。
- 功率模块封装:中国企业在模块设计、封装工艺上不断积累,比亚迪半导体的模组集成技术、斯达半导体的定制化模块均获市场认可。
三、产业链协同与政策支持
中国拥有全球最大的新能源汽车市场,为功率半导体提供了丰富的应用场景和迭代机会。国家层面的“十四五”规划、集成电路产业基金等政策,以及地方政府对半导体产业的扶持,加速了产业链的完善。从材料、设计、制造到封装测试,国内已形成相对完整的生态,尤其在SiC产业链上,衬底、外延、器件各环节均有企业布局。
四、挑战与差距
尽管进步明显,但中国企业在高端产品(如车规级高可靠性IGBT、高性能SiC模块)上仍与国际巨头存在差距,主要体现在:
- 技术积累:少数关键工艺和可靠性验证经验不足;
- 品牌信任:车企对国产功率器件的批量应用仍偏谨慎;
- 产能与良率:高端产线产能有限,良率有待提升;
- 国际竞争:英飞凌、意法半导体等巨头加大在华布局,挤压市场空间。
五、未来展望
随着国产替代进程加速,中国功率半导体企业有望在以下方向实现更大突破:
- 技术升级:向第7代IGBT、8英寸SiC晶圆等前沿领域进军;
- 车规级突破:借新能源汽车出海契机,提升全球份额;
- 产业链整合:通过并购、合作补齐短板,形成系统级解决方案能力。
中国企业已从“旁观者”变为“参与者”,在部分领域甚至成为“领跑者”。功率半导体市场的竞争格局正在重塑,中国企业的一席之地正变得更加稳固和广阔。