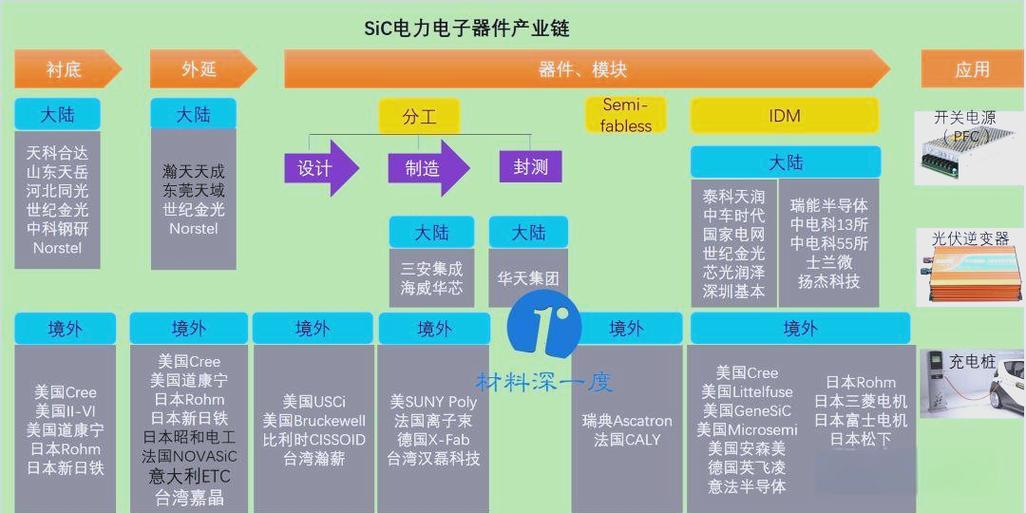
碳化硅(SiC)作为第三代半导体材料的代表,凭借其高击穿场强、高导热率和宽禁带等优异特性,正在电力电子领域引发一场深刻的技术革命。从上游衬底材料到下游应用系统,SiC电力电子产业链条长、技术门槛高、协同效应强。本文将以电力电子模块为核心枢纽,全景解析SiC产业链的各个环节,探索从衬底到应用的深度整合路径。
一、产业链上游:衬底与外延——模块性能的基石
SiC电力电子模块的性能上限,从根本上取决于衬底和外延层的质量。衬底是产业链的起点,目前主流为4英寸和6英寸导电型衬底,8英寸衬底正在加速产业化。衬底的质量直接决定器件的良率和可靠性,微管密度、位错密度和表面粗糙度是核心指标。外延层则决定了器件的耐压和导通特性,其厚度和掺杂浓度的均匀性直接影响模块的开关损耗和导通电阻。
当前,衬底成本占模块总成本的比重高达40%-50%,是制约SiC模块大规模应用的关键瓶颈。国内企业在衬底领域已实现6英寸批量供货,8英寸研发进展迅速,但与国际龙头在晶体质量一致性上仍有差距。外延环节,差异化竞争聚焦于快速外延技术和厚外延(>100μm)能力,以适应中高压模块需求。
二、产业链中游:器件设计与制造——模块功能的核心
器件制造是将衬底和外延转化为电力电子模块核心元件的过程。SiC MOSFET和SiC SBD是模块中最关键的 two 类器件。器件设计需要在导通电阻、开关损耗和可靠性之间取得平衡,元胞结构、终端设计和栅极结构是设计重点。制造环节则涉及高温离子注入、高温氧化、欧姆接触等特色工艺,对设备精度和工艺稳定性要求极高。
值得注意的是,器件制造正从标准品向定制化演进。针对不同应用场景(如新能源汽车的750V/1200V模块、光伏逆变器的1200V/1700V模块),器件设计需与模块封装协同优化。国内IDM模式和Fabless模式并存,但IDM模式在成本控制和产能保障上更具优势,逐渐成为主流。
三、产业链下游:模块封装与测试——从器件到系统的桥梁
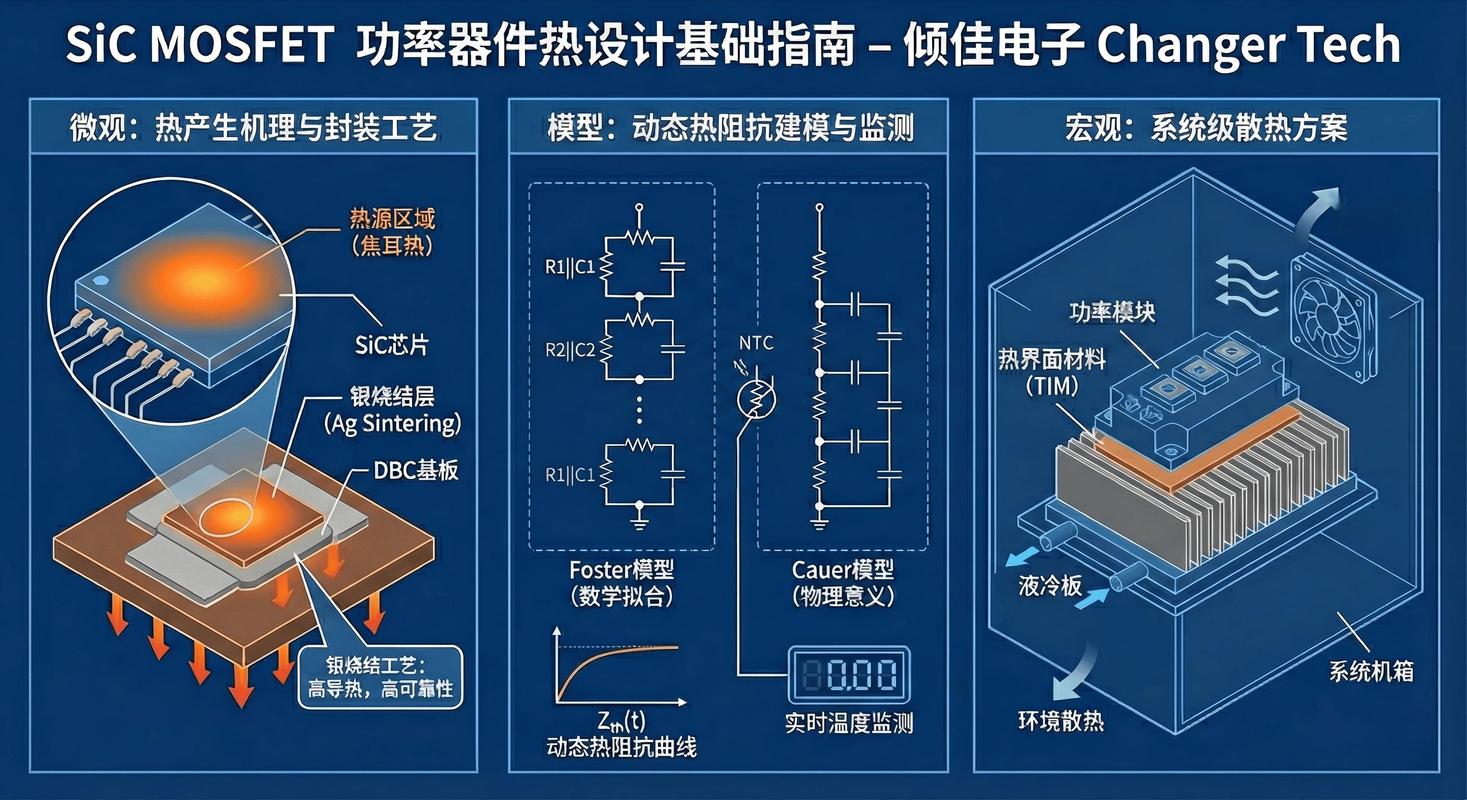
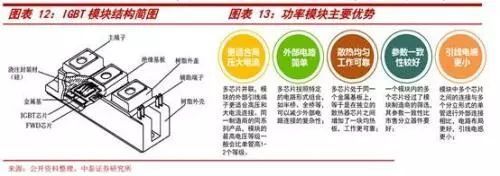
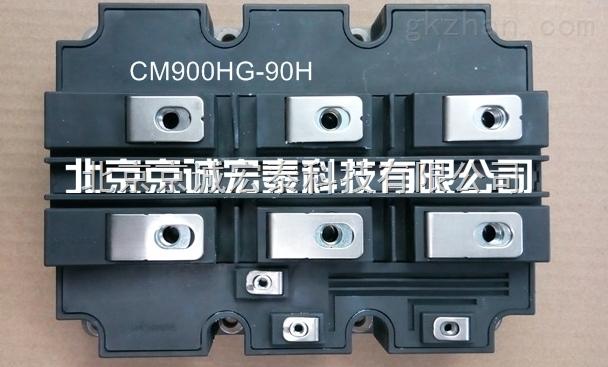
电力电子模块是SiC产业链中附加值最高的环节,也是连接器件与应用系统的桥梁。模块封装的核心挑战在于:SiC器件开关速度快、结温高,对封装材料的耐温性、导热性和可靠性提出更高要求。传统焊料和铝线键合已难以满足需求,银烧结、铜线键合、双面散热和灌封材料创新成为关键技术方向。
模块设计需综合考虑电气性能、热管理和可靠性。例如,银烧结技术可将结温提升至175℃以上,双面散热可降低热阻30%以上。模块的寄生电感控制至关重要,低感设计(<5nH)可充分发挥SiC的高频优势。测试环节,动态参数测试和可靠性测试(如HTRB、HTGB、功率循环)是保障模块品质的关键,但测试标准和设备仍待完善。
四、应用端:模块驱动的系统变革
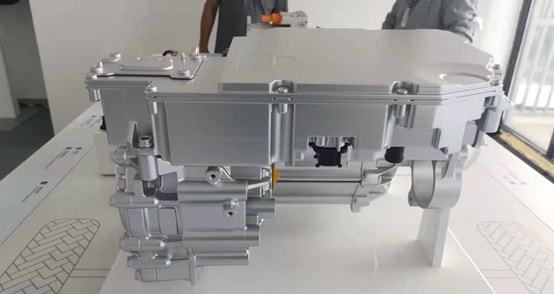
SiC模块的应用正从高端向中端渗透,新能源汽车、光伏储能、充电设施和轨道交通是四大主力市场。在新能源汽车主驱逆变器中,1200V/半桥模块已成为主流选择,其高效率和高温耐受性可提升续航里程5%-10%。光伏逆变器中,SiC模块使转换效率突破99%,并降低系统成本。充电设施领域,SiC模块支持超级快充,大幅缩短充电时间。
应用端的反馈正逆向推动产业链优化。例如,车企对模块可靠性的严苛要求,推动封装材料从有机向无机升级;光伏客户对成本敏感,驱动衬底向8英寸和模块向塑封方向发展。这种应用-模块-器件-材料的协同迭代,是SiC产业链成熟的重要标志。
五、产业链协同与未来展望
SiC电力电子产业链的竞争,已从单点技术突破转向全链条协同。衬底与外延的垂直整合、器件与封装的协同设计、模块与应用的联合定义,正成为企业构建护城河的关键。8英寸衬底量产、沟槽栅MOSFET商业化、双面散热模块普及和智能模块集成,将是产业链发展的四大趋势。
电力电子模块作为SiC产业链的“脊梁”,其性能提升依赖于衬底、外延、器件、封装各环节的深度协同。只有打通从衬底到应用的创新链条,才能实现SiC电力电子模块的大规模商业化,推动电力电子系统向高效化、高频化、高温化迈进。